
Consumo y curva
Cuánto consumes, cuándo y con qué picos. De ahí sale el dimensionado, no del número de metros de cubierta.
Luxora Solar
Diseñamos la fotovoltaica alrededor de cómo consumes de verdad, no de una fórmula. Primero el estudio; después los paneles.
El problema y el resultado
La fotovoltaica gana cuando la producción coincide con lo que consumes. Por eso lo primero no son los paneles: es tu curva de carga.
Si gastas mucha energía de día (cocina, oficina, taller, calefacción por bomba), el sol puede cubrirla directamente. Si tu consumo es de noche, la solar por sí sola aprovecha poco y la decisión cambia.
El resultado de un buen diseño es que parte de la electricidad que comprabas a la red la produces tú cuando te conviene. No existe un porcentaje de ahorro que valga para todos: el resultado depende de cuánto coincides con el sol, de tu tarifa y de tu cubierta.
Por eso no dimensionamos con atajos. Medimos consumo, horarios y cubierta antes de hablar de potencia instalada.
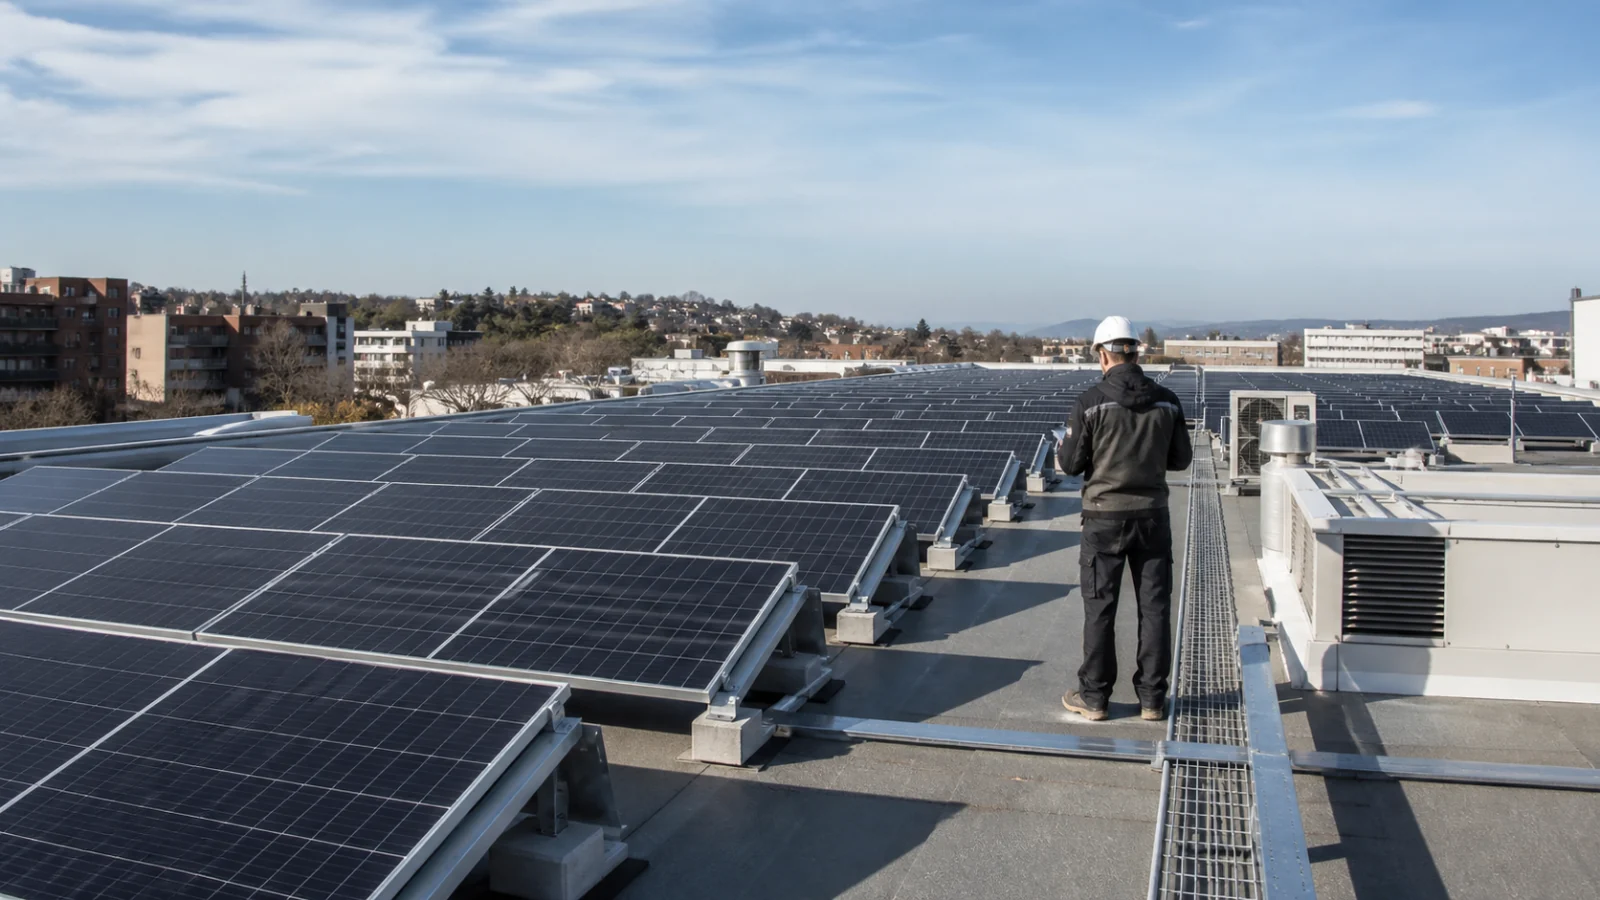
Qué se comprueba
Cuánto consumes, cuándo y con qué picos. De ahí sale el dimensionado, no del número de metros de cubierta.
Superficie útil real, descontando sombras, chimeneas, lucernarios, retranqueos y elementos que la ocupan.
Capacidad portante, viento, fijaciones, impermeabilización y años de servicio restantes antes de cargar nada.
Cómo incide el sol en tu cubierta a lo largo del año, con la sombra de lo que la rodea.
Cómo funciona
La energía que produces en el momento la consumes en el momento (autoconsumo directo). Lo que sobra se vierte a la red.
El valor del excedente depende de tu contrato: puede compensarse en factura o, en algunos proyectos, venderse. Lo importante es que no toda la energía que produces se convierte en ahorro: sólo la que realmente dejas de comprar.
Dimensionar por encima de tu consumo produce energía que tiene un destino menos rentable. Dimensionar por debajo deja en la mesa parte de lo que podrías aprovechar. El punto de equilibrio sale del estudio con datos reales.
Vivienda, negocio e industria
La curva es doméstica: picos por la mañana y por la tarde, y mucho consumo cuando el sol puede cubrirlo. La acumulación decide cuánto se aprovecha.
Horarios de apertura, cocinas, frío y climatización compiten por la misma energía. La coincidencia con las horas solares es la clave.
Turnos, procesos y cargas base. La curva cuarto-horaria manda y el excedente se decide caso a caso: reducción, batería, saldo comercial o venta.
Con qué se integra
Desplaza parte de la energía solar hacia la noche o cubre un consumo crítico. Sólo cuando la curva y la tarifa lo justifican.
La bomba de calor puede alimentarse con energía propia en las horas de sol, sobre todo para agua caliente.
El coche puede cargarse con el excedente solar en lugar de comprar toda la energía a la red.
Lo que no se consume en el momento se vierte a la red o se compensa según contrato. No todo se aprovecha igual.
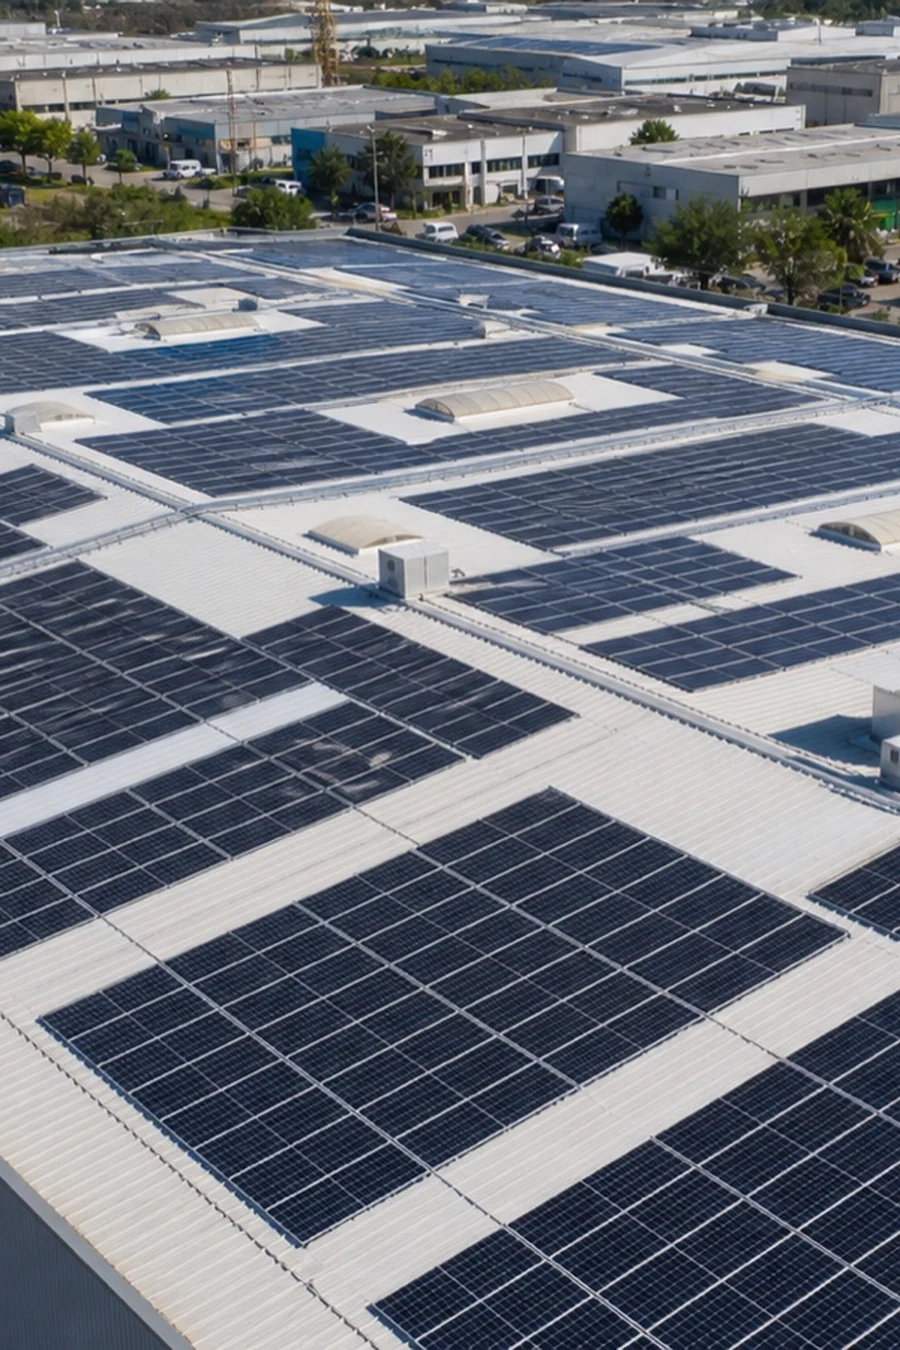
El estudio
No hacemos una oferta con tu factura de un mes. Hacemos el diseño con la curva real y las condiciones de tu inmueble.
El estudio parte de datos que puedes ver: facturas, consumo cuarto-horario cuando está disponible y el estado de tu cubierta.
Revisamos el término de energía que pagas, la parte fija de la factura y los picos de potencia. Con eso comparamos escenarios: con y sin acumulación, con y sin ampliación futura.
No hay porcentaje universal de ahorro. Si alguien te promete un número fijo sin estudiar tu caso, desconfía: eso es exactamente lo que Luxora no hace.
Proceso de instalación
Consumo real, cubierta y escenarios comparados.
Alcance, precio, plazos y financiación transparentes.
Ejecución con alcance y control definidos.
Documentación, activación y puesta en marcha.
Monitorización y posibles ampliaciones futuras.
Financiación transparente
Toca cualquiera para ver qué es.
Lo que cuesta la instalación si la pagas de una vez. Es la cifra de partida, y la que te permite comparar las dos formas de pago.
Cuánto se paga al principio. Si no hay entrada, lo dirá así de claro en lugar de callárselo.
Cuántos meses vas a estar pagando. Es el dato que más cambia el coste total: a más años, cuota más baja pero más dinero al final.
Lo que te llega al banco cada mes. Es fija: no se revisa ni sube con el tiempo.
El TIN es el tipo de interés. La TAE incluye además las comisiones y los gastos, así que es el coste real. Compara siempre por la TAE, nunca por el TIN.
La comisión de apertura, la de estudio y cualquier seguro que vaya ligado a la operación. Todo lo que se suma al préstamo aparte del interés.
La suma de todo lo que habrás devuelto cuando termines. Siempre es mayor que el precio al contado: esa diferencia es lo que cuesta pagarlo a plazos.
Qué costaría cancelar el préstamo antes de tiempo, si un día puedes. La ley limita ese coste y tiene que constar en el contrato.
Preguntas frecuentes
Primer diagnóstico solar
Dinos qué tipo de cubierta tienes y cuándo gastas más. Con eso preparamos el punto de partida del estudio.